供需决定周期品的价格。而周期股细分为很多种,有的只需要看供给端,原因是它们的需求端基本是常年稳定的,所谓供应型行业,大致可以分为两大类:
I 型供应型行业指本身行业需求相对稳定,波动不大;但是行业存在明显的供应限制、供应瓶颈,因此只要需求稍微超过供给,则产品价格就会出现显著回升,公司盈利就会显著改善。这种类型的行业的核心不是分析需求,而是分析供应的限制和供应投放的边际变化。在供求平衡附近,供应的波动就会对价格产生重大影响。典型例子包括煤炭、石油、电解铝、电解铜、房地产、猪等等:
煤炭、电解铝等供应限制:环保、供给侧改革、能耗限制煤炭的产能受限主要是自2016年开始的供给侧结构性改革,煤炭产能持续去化,而 2020 年开始提碳达峰碳中和也抑制了煤炭行业的资本开支,2020 年后煤炭需求大幅提升,煤价大涨,2019 年开始,煤炭开始重提“保供扩产稳价”,但是,当前煤矿扩产对环保、安全等要求较高,扩产需要一定的时间,在未来很长一段时间内,供给都是煤炭的关键影响因素。还有航运,买入信号是运价跌破现金成本线,新船订单同比大幅下滑,运力出清,出口订单出现回暖信号。卖出信号是运价涨至历史高位,新船订单同比暴增,未来预期运力大幅过剩,出口订单增速持续放缓。
生猪也是教科书级的“只看供给端”的细分周期行业,因为猪肉短期需求几乎完全刚性(大家吃肉的量不会随价格大起大落),价格涨跌全看能繁母猪存栏的变化。核心买入先行信号有:能繁母猪存栏量连续10个月以上同比下滑,猪粮比持续低于6:1,养殖户头均深度亏损超3个月。能繁母猪去化10到15个月后就会传导到生猪出栏量,存栏少了,供应缺口一出来,猪价就涨,当距离农业农村部设定的37xx万头红线只剩几十万左右,去化速度还在加快时,就是左侧布局的关键信号。然后等 10 个月左右的传导期,到出栏量开始收缩,猪价从底部缓慢抬升,行业告别深度亏损进入微利区间,就证明你买对了。另外,淘汰母猪与生猪价格比值降到 0.65 以下,也能印证产能深度出清。卖出信号是猪价涨至历史高位,头均盈利超千元持续2个月以上,养殖户疯狂补栏,能繁母猪存栏量连续6个月以上同比回升。具体我在隔壁说过了,此处不赘述,新增一个养殖行业的PB估值:
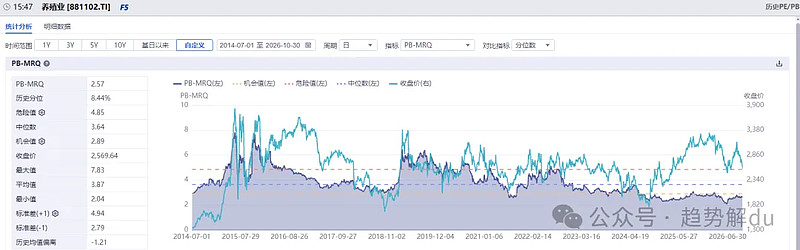
在需求弱波动阶段一轮集中扩产结束、供给收缩就是后面涨价行情的主因。这类公司的买点概括成一句话就是买在“剩者为王、赢家通吃”。
II 型供应型行业是指受到原先依赖外部供应的产品、服务和技术,由于外部供应中断造成供应短缺,而能够通过技术突破、产品突破和来源突破的公司,能够实现收入和业绩的快速扩张。行业典型包括半导体/高端材料/稀缺资源/软件及操作系统。II型供应型行业也可以看成是国产渗透率很低的赛道型行业。
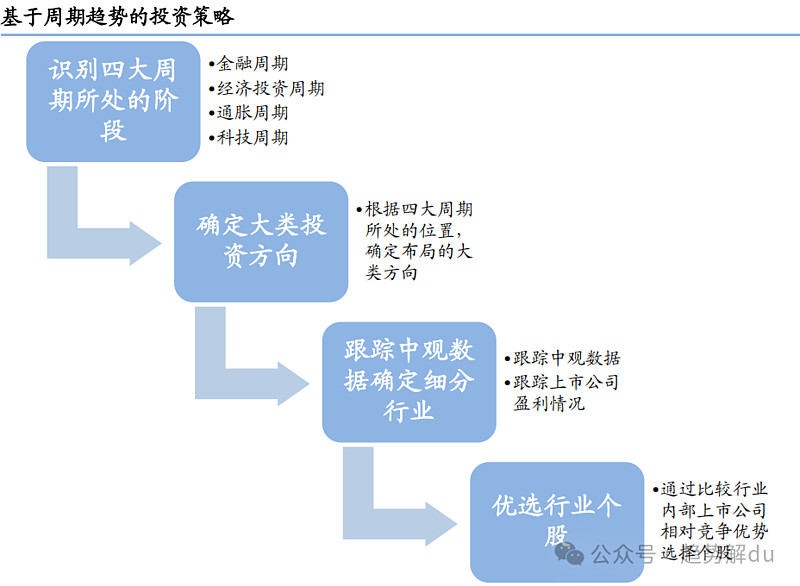
几乎所有周期行业股票的买点信号出现之前,都是行业PB到达了历史底部区域,到了这个区域才有研究价值,这时你再去详细研究他们的供给端或需求端在未来会出现什么边际变化。
供给端的出清底部的例子,典型的是2015年煤炭行业,当时全行业亏损,当时煤炭行业的PB估值也到了底部:
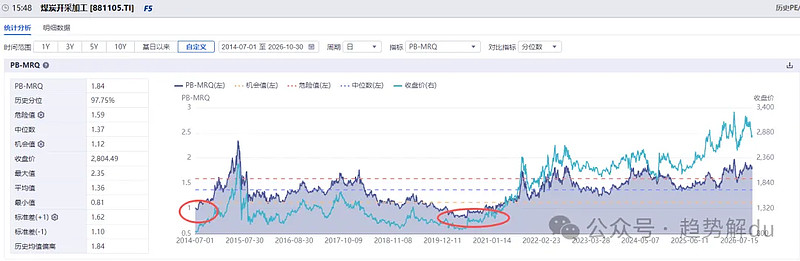
秦港5500大卡煤价跌到 370 元,大量中小煤矿扛不住倒闭,随后供给侧改革淘汰 10 亿吨落后产能,这就是供给端出清的底部;
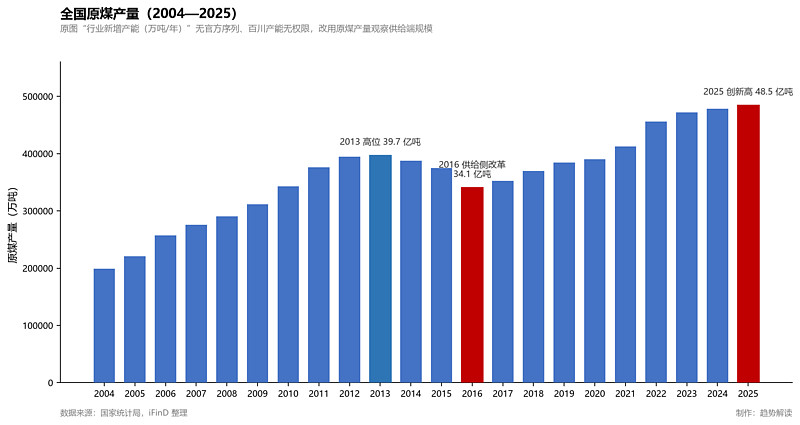
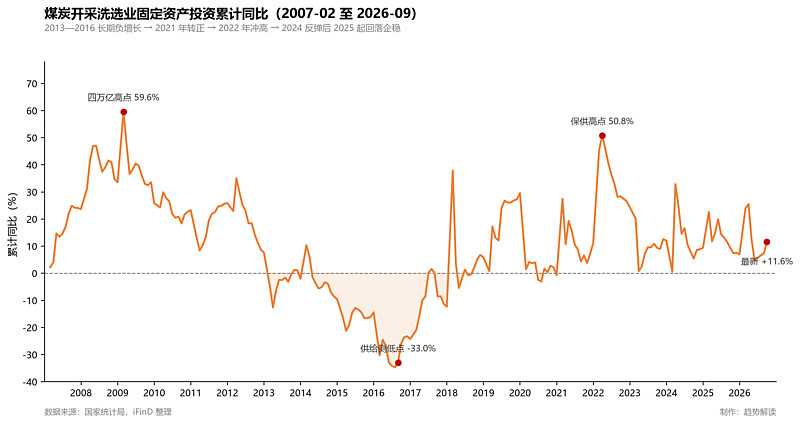
还有2023-2024年的风电设备行业,当时行业里超六成公司资本开支下降,经营性现金流为负的企业占比大幅降低,中小厂商陆续退出,头部企业开始企稳,也是供给端出清的底部信号。
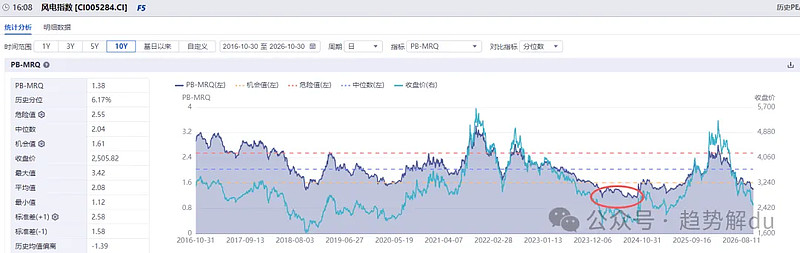
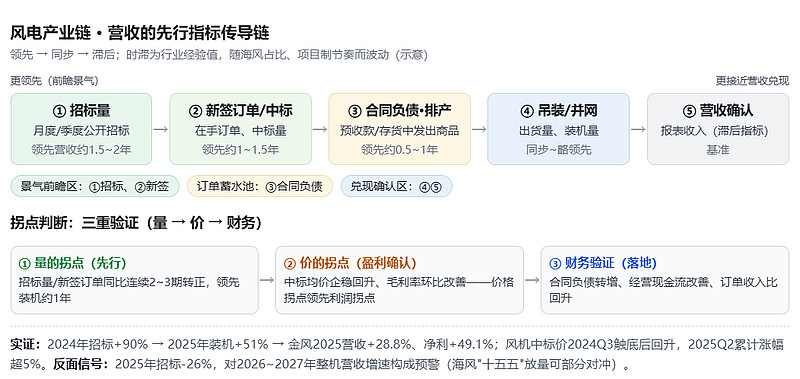
这个行业需求端看招标量和招标价格,也有很多跟踪前瞻招标量的方法:
还有2020年前那轮光伏行业供给侧出清:
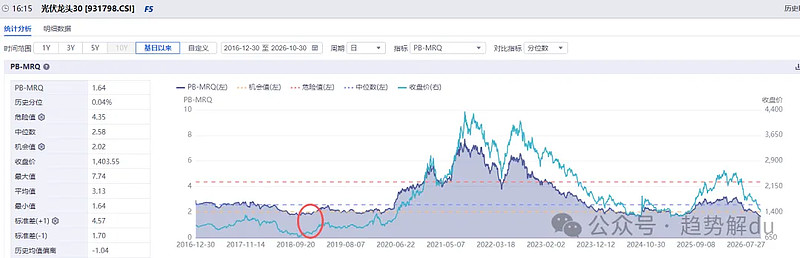
核心是2018年531新政触发的,信号很明确,首先是光伏产业链价格断崖式下跌,硅料、硅片、组件价格短时间内跌去三四成,很多中小厂卖货直接亏现金。然后大量二三线及中小企业产能利用率跌到两三成甚至直接停产,海润、赛维这类老牌厂商陆续破产或被重整。同时行业出现裁员、欠薪、现金流断裂,跨界进入光伏的企业基本全线退出,头部企业市场份额快速抬升,低效、低技术路线的产能永久出清。
所以要注意的是,你买入前必须看到这个行业产能的永久性退出:企业破产、船舶拆解、矿井关闭、母猪淘汰。仅仅“开工率下降”是不够的——闲置的产能只是在睡觉,价格一涨它有可能立刻醒来。
除了供给端的出清,另一种买点信号是买在是新一轮需求的前夕,典型的是工程机械周期新旧轮换的前夕,2006年、2016年、2024年买入,卖出点分别是业绩增速最高的2010年、2020年、2028年左右。
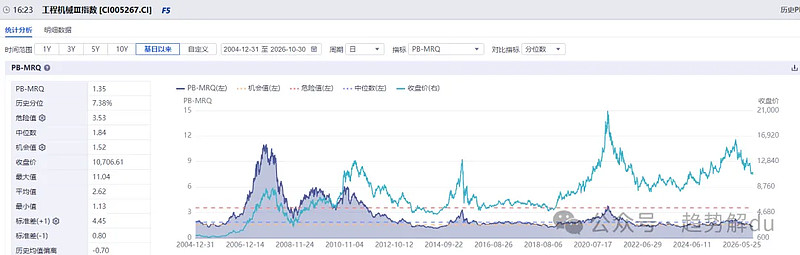
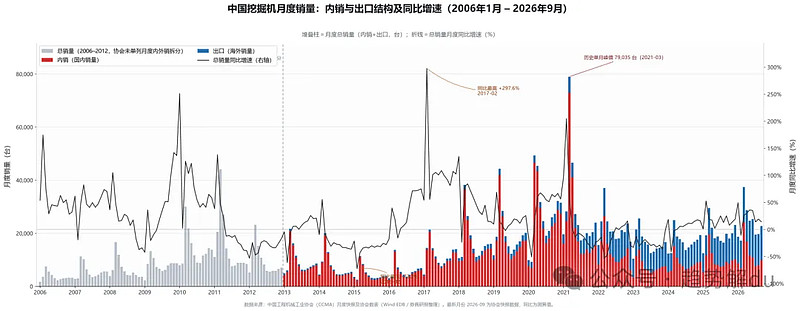
详细逻辑专栏里都有,此处不重复了
而像新能源锂矿、消费化工、半导体这类细分行业,需求本身在快速变化,就必须供需两端一起看。但本质上都一样,就是要买在供需错配的前期。
半导体库存周期的基本原理:半导体库存周期
周期股的铁律:存储芯片赛道的节奏和风险
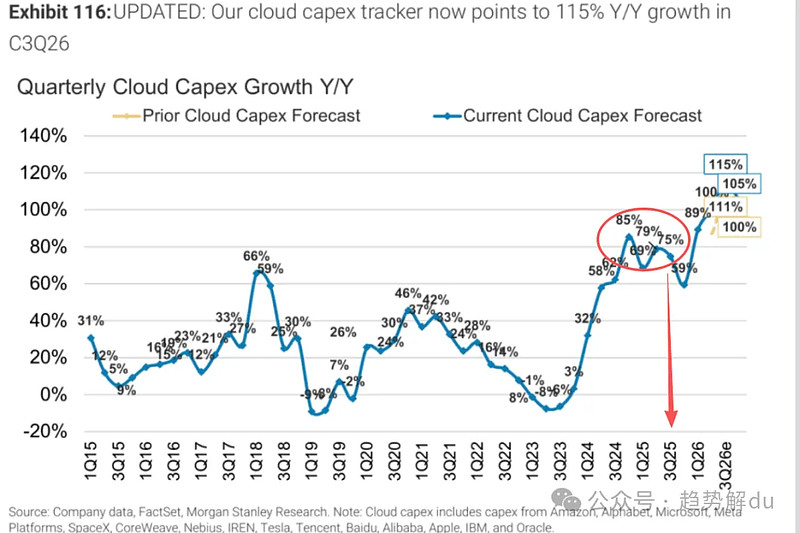
半导体周期的右侧卖点,资本开支增速放缓:(7.30日的,发不出来)
买卖点以半导体的PB估值为例:
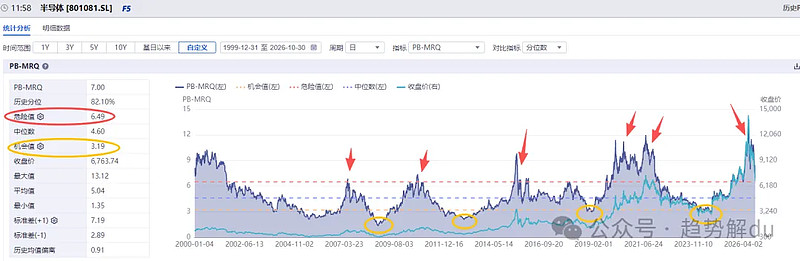
在半导体指数的PB估值跌到黄线下方你们就可以去关注上游云厂商的资本开支拐点了,这时往往也是全球半导体销售额同比值为负数的时候,二者的出现都可以作为长线的买入信号。
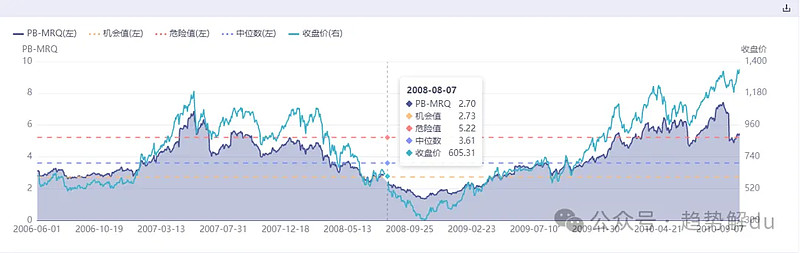
在这里我需要着重强调一下仓位管理,周期股是不可能一步到位就抄到尖尖底的,在实操上我们只能确认大概的底部区域,然后在底部区域区间分批买入。咱们把上图放大看2008年那轮底部,如果在2008年8月买入第一笔,当时的估值是2.7PB,这个pb估值放在历史上这么多轮的半导体周期都算是低估了对吧?:
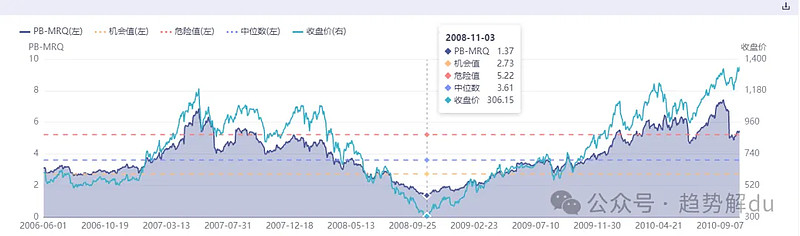
但实际上需要熬到尖尖底的2008年11月,尖尖底的估值是1.37PB,这时候第一笔买入的都腰斩了:
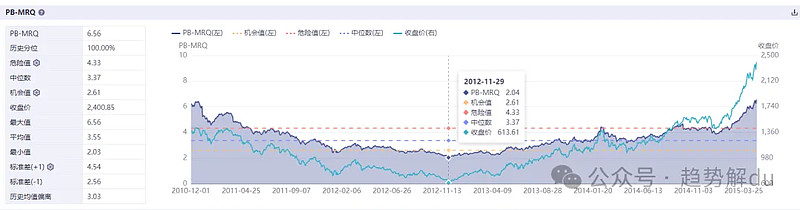
时间再回到2012年的那次周期底部,就算咱们足够前瞻,假设在2012年9月19日第一笔买入是2.63倍PB:
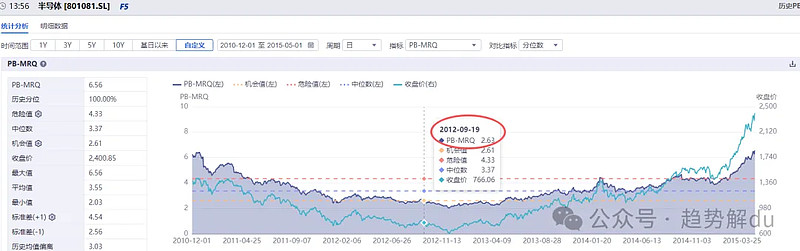
但实际上需要熬到尖尖底的2.04PB,届时第一笔买入的仓位已经亏了22%
最难熬的是上一轮底部,2024年1月已经出现上游云厂商资本开支的拐点,美股和隔壁湾仔的半导体指数都往上反转了,国内半导体指数也打着“国产替代”的旗号有一点估值溢价,3.8PB,那时候我们去线下调研,行业内已经有不少半导体公司破产重组、供给端出清,Fab厂也大鱼吃小鱼、产能重组了、几次调研都发现一些上市公司都比一级市场同行们的估值还便宜了,按理说咱们应该买入第一笔了对吧?请看下图:
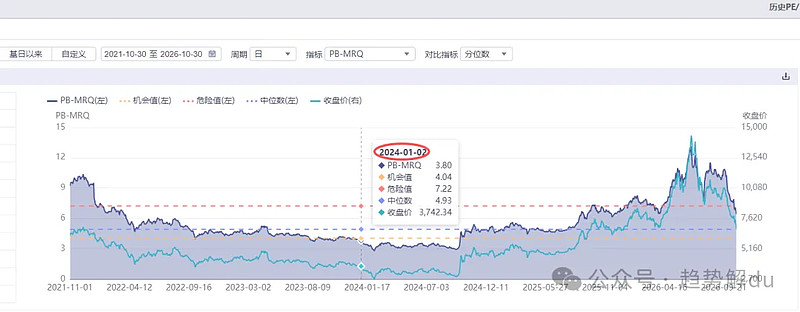
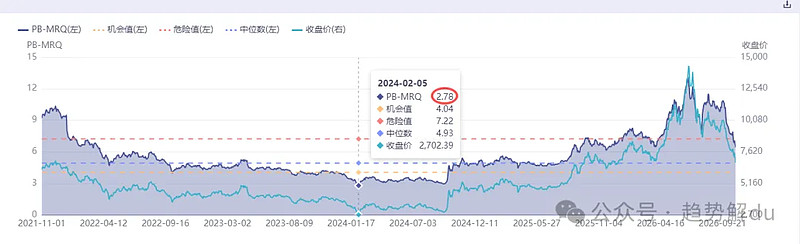
但实际上市场会跌到2024年2月份的2.78PB,此时建仓的第一笔已经亏掉27%了,个别公司跌到2024年9月24,距离第一笔买入是跌了35%的:
所以买入卖出的时候我们要清楚:股市是公司基本面+市场流动性+投资者情绪的奇怪产物,买入的时候要分批、留有冗余。尽量避免加杠杆。杠杆放大了判断的正确率,也会放大错误的代价,要清醒地知道:咱们基本面研究得再深入,也没法预估流动性(宏观利率、汇率等)的边际影响。你能算出一家公司值多少钱,却算不出市场的钱什么时候来、什么时候走、大盘恐慌的时候能把个股带下来多少。长线周期股的回报总是建立在浮亏、痛苦、煎熬之上,这是必须经历的过程和代价。
我很坦诚地跟你们讲过了,我在三年前第一笔建仓的半导体公司,到了尖尖底的至暗时刻可是跌了30%的:(这里发不出来,反正挺惨就是了)
其次就是右侧买点的问题,我发现有很多人在这轮半导体上亏损的原因是等到这个行业的景气度传导到公司报表上、新闻报道上、各个外行大V的帖子上再研究买入,那个时候股价已经把行业景气度反映得七七八八,反而是准备卖出的鱼尾行情了,哪怕是2025年的四季度,云厂商资本支出拐点稍微下行,也是我一笔止盈的依据。
除此之外,需求受到宏观经济影响非常大、或者该公司的业务有着非常明显的自身运行的周期,对于这种类型的公司,业绩最大的边际变化是来自宏观经济周期所处的阶段;或者自身产品周期所处的阶段。典型的宏观经济敏感型周期型行业包括,银行保险、可选消费(地产链)、材料、日常消费。这些行业业绩都与不同的宏观变量相关,其股价表现也与对应宏观变量高度正相关。
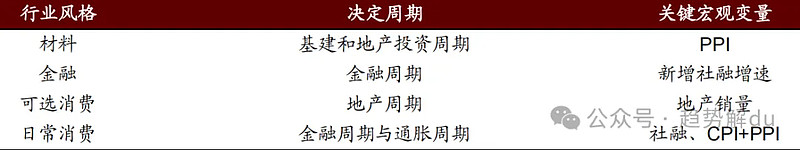
比如国内的“信贷周期”:
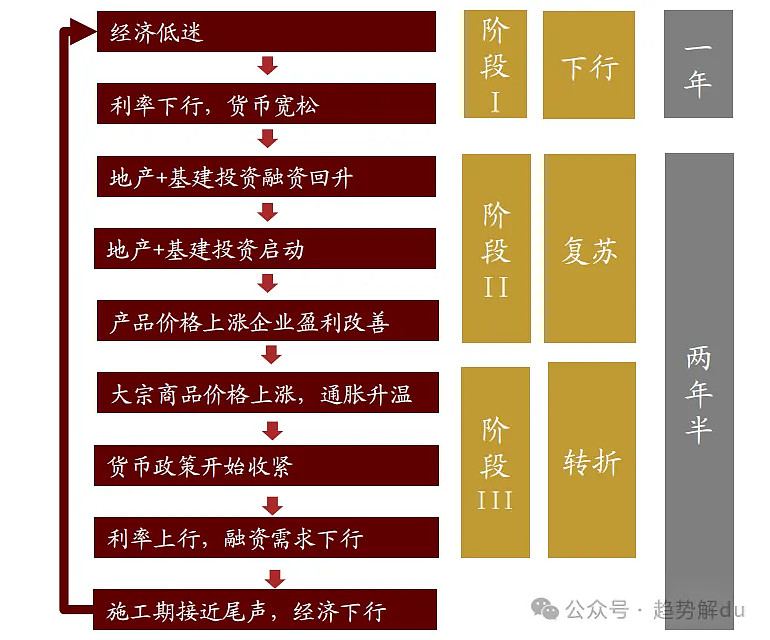
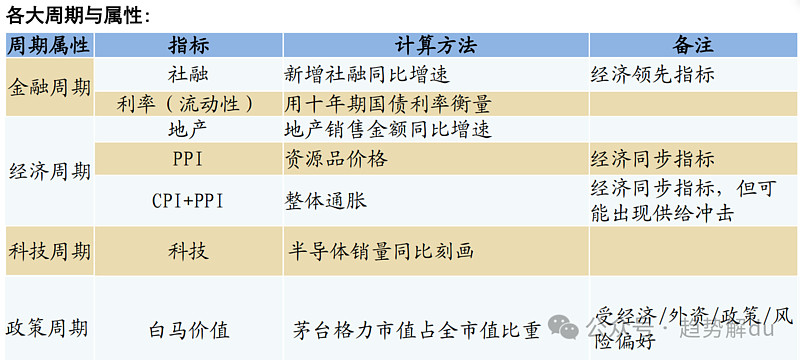
具体可以拆分为金融周期和利率周期,其中:
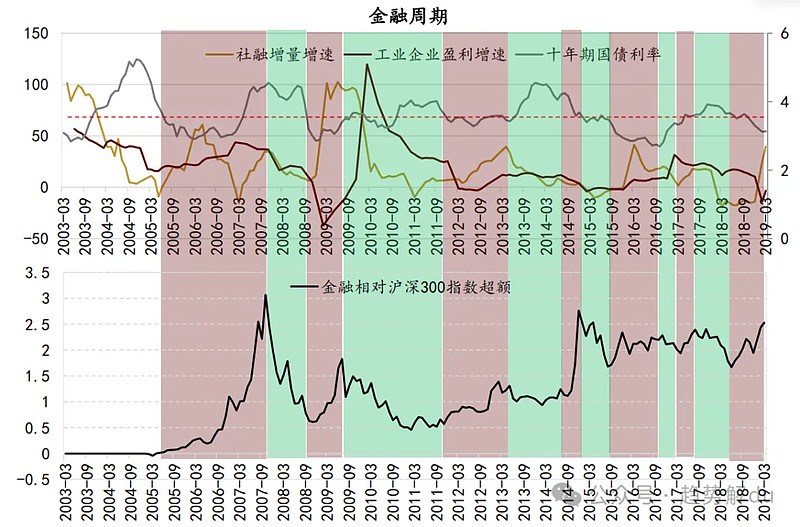
金融周期,也就是货币ZC周期,取决于杠杆、通胀、经济,可以大致分为紧缩周期和宽松周期。
使用社融增量增速和十年期国债利率和很容易判断当前所处的状态,十年期国债利率3.5%是衡量金融环境紧缩与宽松的关键变量。当前仍处在2018年紧缩周期后的宽松状态,触发信号为:提高准备金率和加息、重要金融监管政策、调整政策利率。
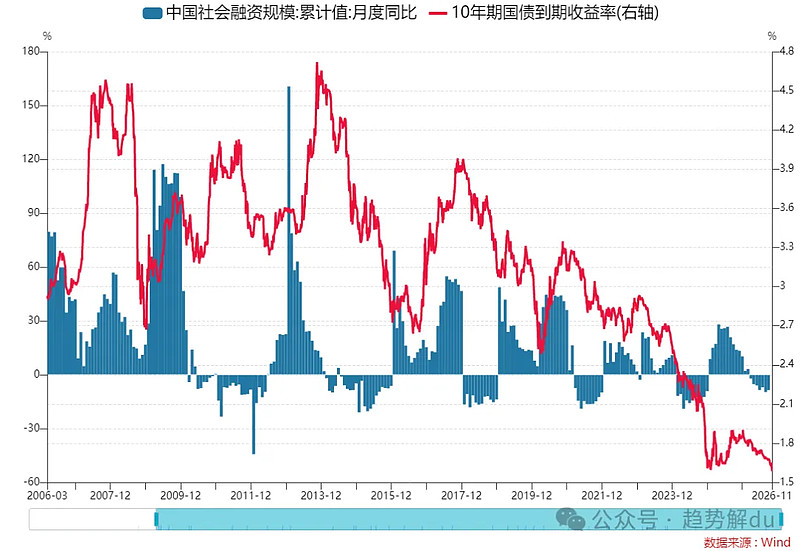
对于券商来说,最大的属性是货币宽松,当利率快速下行,击穿3.5%触发市场上涨预期,券商最强,表面看,与社融增速高度正相关,但是实际上,社融增速回升和券商的超额收益都是利率下行的结果,券商主要取决于流动性和利率水平。
所以本质上,证券板块等金融股反映的是金融周期,宽松周期金融板块将会获得超额收益,主观标准:货币政策和金融监管。量化标准:十年期国债利率、社融增量增速。
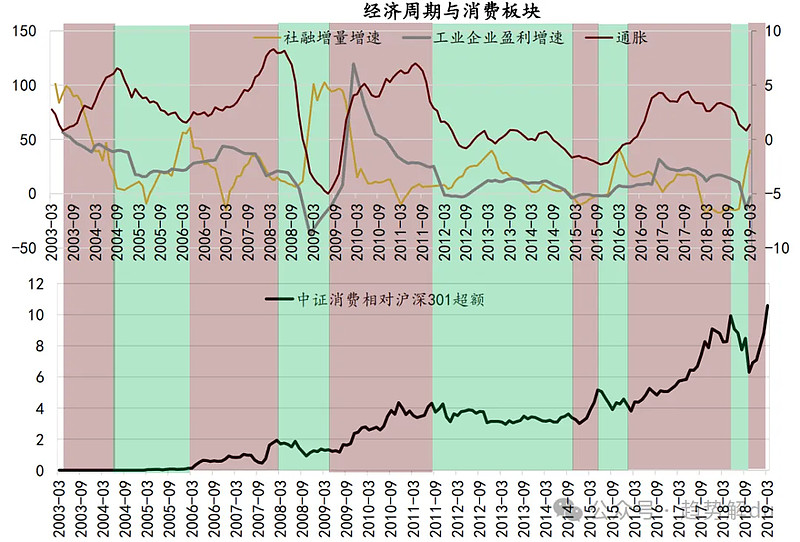
除此之外,还有经济周期与消费行业轮动:
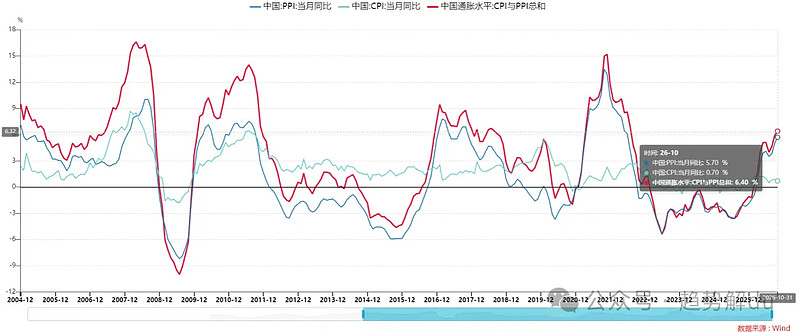
本质上,消费股反映的是经济周期,反应经济预期和通胀预期:经济复苏期以及转折期获得超额收益,下行期及无明显经济趋势和通胀趋势将会跑输,所以主观标准:通胀预期和经济复苏预期,量化标准:社融增量增速、CPIPPI。
近半年的社融数据并没有明显回升,但“PPI+CPI”已经逐月确定反转节奏,消费板块目前是基本面的左侧买点:
除此之外,还有中国经济三年半的信用周期运行规律:自2001年快速城镇化和工业化过程中,中国砖头和基建迎来了20年的繁荣,其中,中国地产销售的增长、独特的信用扩张机制,为“地产-基建”链条注入了持续的资金来源。地产和地价的螺旋式上升,使得商品房-土地作为担保品的地产、衙门及附属公司的融资需求得到了有效且持续扩张的底层资产保证。
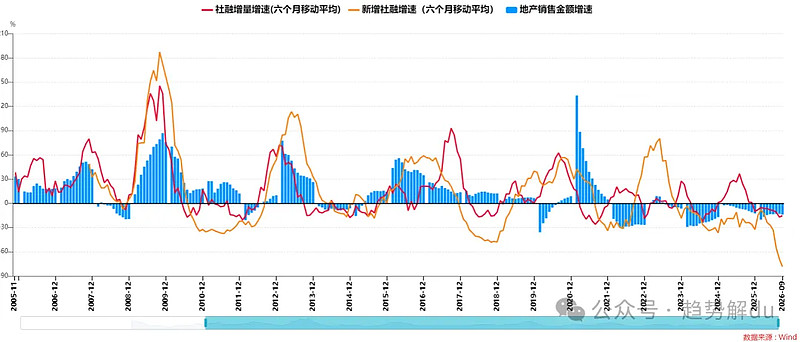
当然,天龙人对于这个扩张链条一直在掌控,当房价上涨过快,或者投资过热或者通胀过高时,他们对砖头的销售采取抑制ZC,控制整个融资链条。当然,在经济下行压力加大时,放松砖头的销售和信用ZC,是撬动经济复苏的不二法宝。在过去20年的融资需求波动较大。这种波动以地产和库存周期为核心动力,表现为每三年半的运行特征。每当地产和地方衙门融资放松时,社融增速便会转正并加速回升,从而带动经济持续改善,股票市场也进入两年半的上行周期。
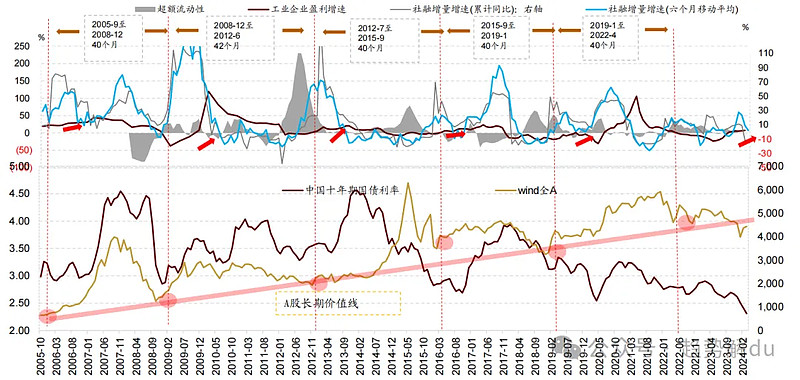
然而,当经济过热、通胀上升和杠杆过高时,随着货币ZC和信用ZC的S紧,社融增速会下降,企业和 A 股市场则会进入一年的下行周期。因此,在过去的20年中,A 股市场呈现出大约三年半的运行周期。
难道这次要失效了吗?看近半年这新增社融增速曲线,快要捅穿下方屏幕了,三年半的信用周期规律真的失效了吗?此处放一个线头,这一点你们可以多研究,别又错过了一轮周期底部。
长线周期股怎么卖
卖出信号可以分几类看:
1、指数的成交量/成交额:顶部放巨量本质是多空双方的分歧到了极致,也是筹码大规模换手的结果。周期股涨到景气高点时,一边是早期拿筹码的资金预期到了利润拐点、开始集中止盈出逃;另一边是被高盈利、低PE吸引来的散户和后知后觉的资金在接盘,买卖盘都在同一时间爆发,成交量就被推到天量。而且这时行业利好消息最密集、情绪最狂热,交易活跃度也到顶点,成交额的巨量往往就对应着最后一批接盘资金进场、同时也是掌握供需拐点一手信息的前瞻资金集中离场的时刻。之后买盘枯竭,股价就拐头向下。“低位看逻辑,高位看成交量”。
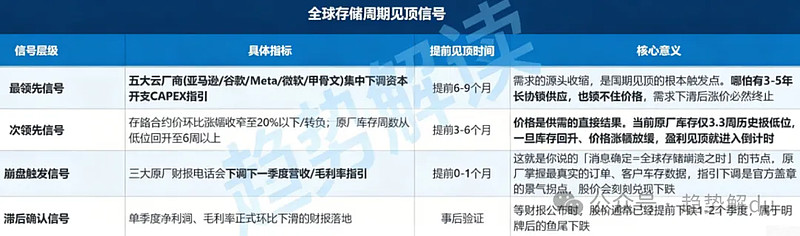
2、再是供需端,出现了行业新增产能集中投产的预期、比如说2021年底的光伏行业,行业产能利用率升至历史高位(普遍超90%),行业内企业盈利暴增,掀起全行业扩产潮,新产能密集落地,预期未来1-2年产能将集中释放,供给过剩风险极大。同时,下游抵制高价、出现替代需求,库存周期进入被动补库阶段(需求下滑,库存被动持续累积,产品价格涨势停滞)。上游资本开支放缓:
详情请看①:
(7.31日的长文,发不出来)
详情请看②:行业跟踪
再看盈利端,行业内的头部企业单季毛利率冲到历史高位后开始回落,同行业的厂商从亏损转盈利后又再次扩产(比如这次镁光和海力士的资本开支大幅增加),如果你对存储芯片模组厂商的商业模式了解得够透,在7月份出了模组厂商季报的时候也能意识到是整个半导体行业的顶部了(存储模组差价见顶→存储涨价斜率到达顶峰→增速见顶→存储股价见顶→行业金丝雀信号见顶);网页链接
4、情绪和估值上,板块PB回到周期历史高点区域,卖方研报集体喊出“穿越周期”“周期转成长”,跨界资金和散户持仓占比明显抬升,公募机构投资风格漂移,机构们在这个板块的持仓集中度到达历史顶峰、在这个板块的交易拥挤度到达历史顶峰,这些都是比较典型的周期顶信号。
例子:网页链接
5、行业内某些代表公司的季度盈利大幅增长,动态PE变为个位数。(比如德明利、江波龙的2026中报),PE = 股价 ÷ 每股收益(EPS),在周期行业里,被压到个位数的动态市盈率是一个估值陷阱,因为当期的高利润不可持续而导致了此时的低PE完全不可持续:
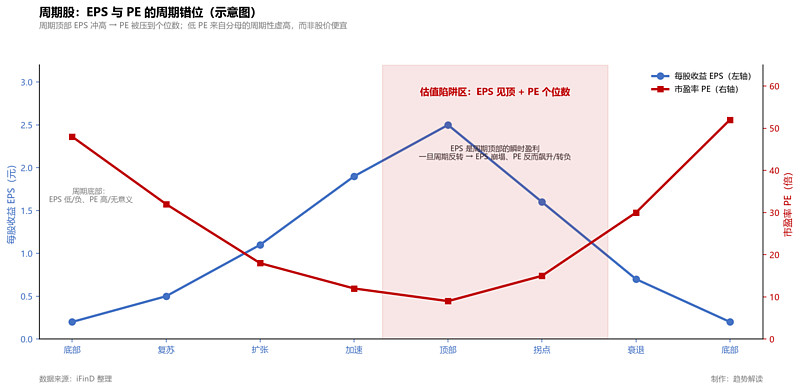
特别是存储芯片,每一轮周期原厂厂商都要花费巨大的资本开支升级产线、构建自己的护城河,一方面是周期品价格后续会跌价、另一方面是不可避免的资本开支,所以在周期顶部市场不会给这类公司过高的PE估值。而且在周期顶底部看行业PB更有参考性,这次连个股的PB也很有迷惑性:就比如这次的兆易创新,它2026三季度净资产的增加主要是来源于长鑫的股权收益(占净资产增幅的83%。),计入“其他权益工具投资”,如果长鑫市值腰斩,对应股权公允价值会大幅下降,直接冲减其他综合收益,进而导致归属于上市公司股东的净资产缩水。再加上2027年利基DRAM产能将释放,价格大概率回落,届时兆易的主业盈利收缩,叠加股权重估收益不可持续(目前的持股的长鑫本身就非常高估值),PB可能被动抬升。若仅看当前兆易低PB就判断它的长期价值,就容易踩进估值陷阱。
有的还会出现高股息陷阱,周期顶点的高分红同样不可持续,像口罩时期的九安医疗等等,此处不赘述。
粗略整理到这里,我还想表达的是,在实际操作中,不能很死板地按图索骥,核心原因是每个细分周期行业的“周期内核”大概率是不一样的,所以在买卖信号上都有细微不同之处,比如光伏是政策 + 技术迭代双驱动,产能爬坡快、旧产能淘汰猛;有色是全球宏观货币 + 库存周期主导,供给刚性强;化工有的是单一产品供需,有的是一体化对冲。同样一个“价格见顶”信号,在光伏可能是新技术路线颠覆带来的永久出清,在铜里可能只是短期库存波动。再加上各行业产能建设周期长度、政策敏感度、需求属性都不同,所以通用信号只能是参考,实操的时候必须结合不同行业自身的供需节奏、政策窗口、宏观大周期(加息降息周期)与行业周期的互相影响、不同公司个股的技术迭代节点去匹配,不能直接盲目套用。
哪怕是同一个细分行业:半导体,在2021年半导体那轮顶部,机构持仓其实还没到历史极值拥挤度,反而是产业端先出了信号,比如晶圆代工涨价见顶、消费电子库存开始累积、芯片设计公司订单砍单先于股价反应。这两轮周期的主导力量也有差别,2021年那次是海外供应链扰动加短期需求脉冲,机构还在“国产替代”叙事里没来得及极致加仓,情绪顶就先被产业基本面砸出来了。
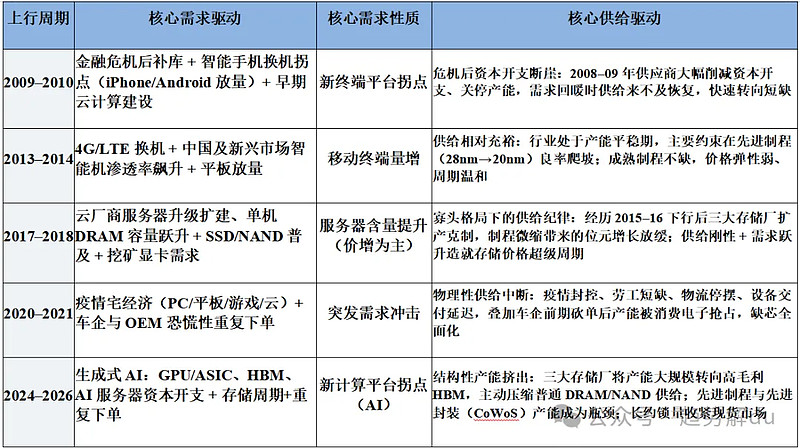
所以同一个行业不同周期,要么是产业供需逻辑变了,要么是资金结构变了,顶部信号自然不会每次都完美复刻。
我也一直在见证历史,一起学习一起应对吧,日子还长呢。
感谢各位点赞转发收藏,你们的鼓励是我持续输出的不竭动力。
@今日话题 $长鑫科技(SH688825)$ $中际旭创(SZ300308)$ $沪电股份(SZ002463)$
本话题在雪球有63条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>