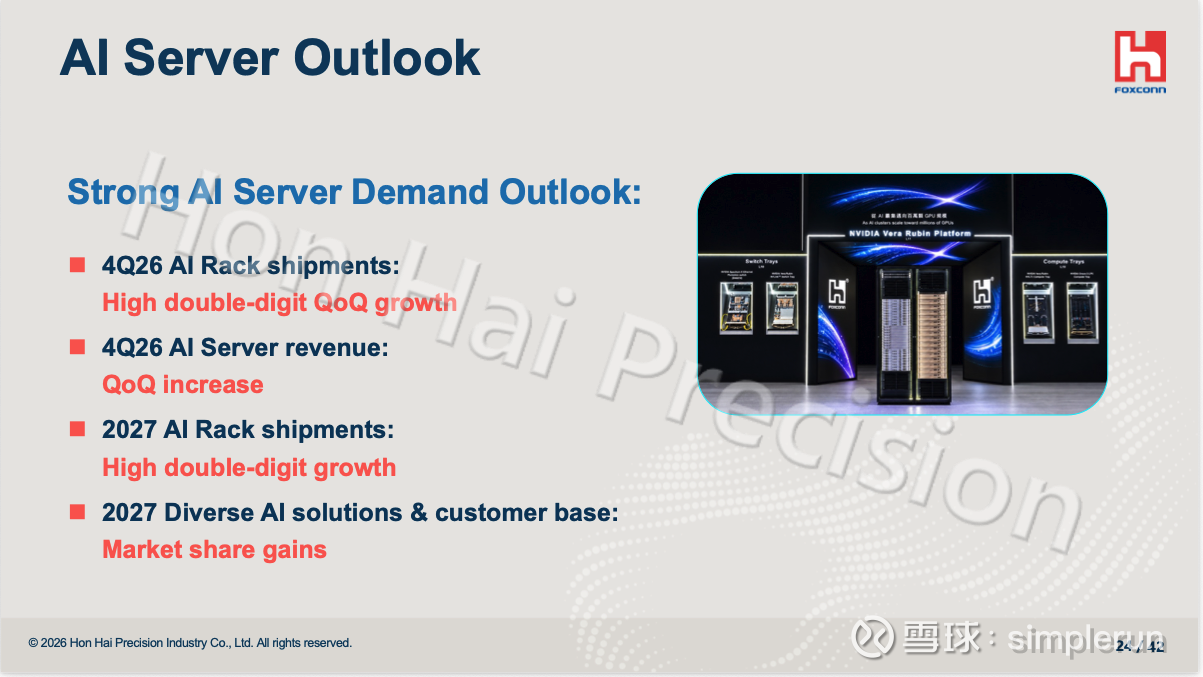
一、从鸿海精密(2317)Q3的财报看,相当超预期,营收首次单季破千亿,净利超预期10%。
董事长 刘扬伟:对明年的营运依然非常有信心,“AI伺服器机柜需求非常强劲,未来需要密切观察资料中心场地是否已准备好部署这些机柜,尤其是美国期中选举后 AI 资料中心发展——老实说我也不知道,还要持续观察。”
财务长 黄德才:资本支出 8 月指引为「全年年增逾三成」,前三季已 +43%,执行进度快于指引;会中未更新全年绝对金额。应收账款与存货同步上升,指向备料与机柜在制品的资金占用。财务长口径是「必要投入、有一线客户订单支撑」,但同时承认全年 FCF 转正仍取决于 Q4 收款。
传导含义:云端网络「强劲成长 + 占比 54%→3–5 年 60%+」与 AI 机柜 Q4/2027 双「高双位数」指引,确认了机柜级测试与检测环节的量增逻辑未被打断。
二、三星竞价的Modine
Modine 数据中心业务的核心产品是 Airedale by Modine 品牌的风冷/自然冷却冷水机组(chillers)和空气处理机组(AHU)——40 亿美元长协的标的明确是 chillers;液冷产品线是 1MW 级 CDU 与浸没式方案,属于"把产品线补齐",不是收入主力。
财务画像:收入翻倍、利润率倒退、现金流为负
数据中心毛利率 19.7%(一年前 24.4%),原因是材料、零部件与关税成本——扩张期"以价换量 + 备料垫资";
上半年自由现金流 −1.456 亿美元,存货从 5.06 亿升至 6.98 亿美元,净债务 5.737 亿——长协越重、垫资越重;
客户为锁定产能预付 1.65 亿美元给 Modine 扩产(超大规模云商写九位数支票锁三年的产能,这在 HVAC 采购史上罕见)。
这套"订单创纪录 + 毛利率下滑 + FCF 为负"的组合,和$英维克(SZ002837)$ 、$申菱环境(SZ301018)$ 三季报的结构性问题(英维克存货 25 亿/合同负债 6.65 亿,申菱 OCF −10.23 亿)是同一个商业模式在不同规模上的投影。
三星的动机有三层:① 存储/半导体巨头正在垂直整合热管理——HBM 与服务器内存的散热、自家数据中心的冷却方案是三星设备体系的直接延伸;② 韩系对手都已布局——LG 电子已与英伟达合作 AI 工厂液冷(CDU/冷板认证合作),大金是全球冷水机组龙头,三星如果不动手,将同时缺席"半导体厂内冷"和"数据中心冷却"两条线;③ 价格被财报打出来了——按 2027E 调整后 EBITDA 4.7–5 亿美元中值算,隐含 EV/EBITDA 只有约 12.7 倍,而此前 Boyd Thermal 的并购定价是 22.5 倍。
并购市场对温控资产的需求是真实且饥渴的(三家竞购方抢一个标的),这说明产能与客户关系本身就是可被收购的资产。这与近几个月以来我听到的多家上市公司拟收购液冷相关标的是一个路数。
前进的路长且多阻,我们能做的就是持续学习,力争跬步。今天开始陆续有几场鸿海的法说会,下周又有$英伟达(NVDA)$ 的财报,会有更多的信息来佐证我们的猜想。
本话题在雪球有10条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>